
作者|亚娜
9月19日,薛记新鲜零食(原薛记炒货门店焕新)全国首店在北京朝阳合生汇B1开业。算上一栗、大口兽、清山森后,合生汇B1层已经聚集了四家新鲜零食品牌。
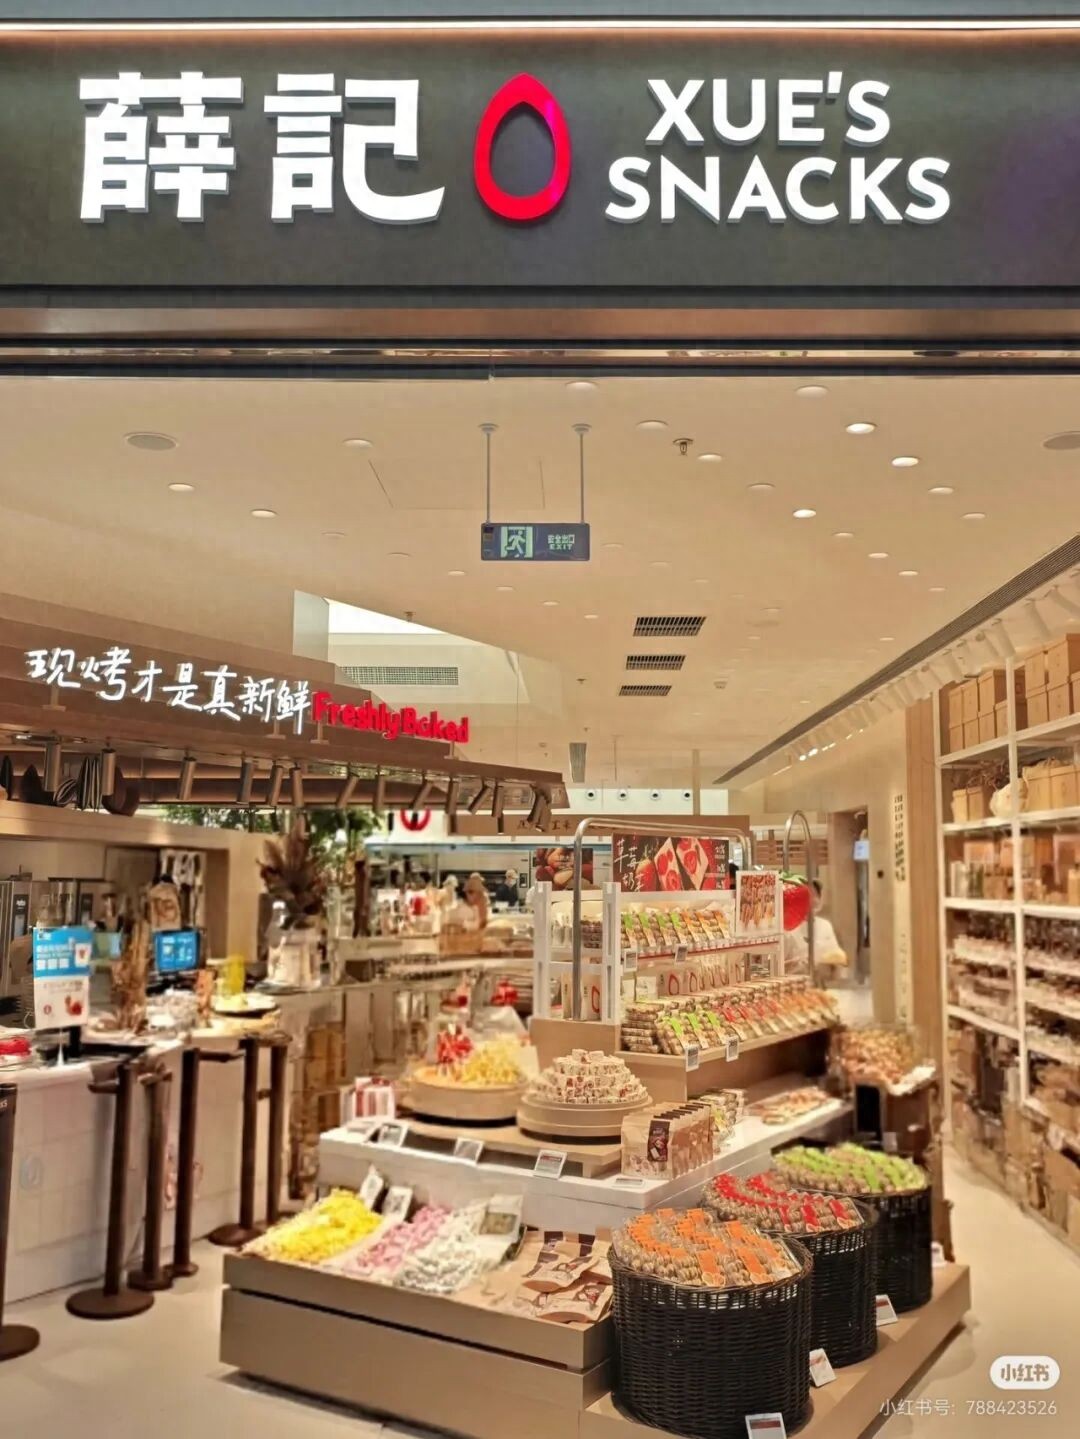
北京朝阳合生汇B1层仅是一个行业缩影,今年以来新鲜零食正在替代网红面包和奶茶店,入驻北上广深各大核心商圈,成为新晋排队王。

上海五角场合生汇同样开出了大口兽首店;深圳各大核心商圈更是成为金粒门、一栗、几多全等品牌南下布局的第一站。
这些零食店主打短保、现烤、鲜卤、少添加,有一些甚至被称为“平价小山姆”。原生品牌们率先验证了新鲜零食的商业模式:金粒门平均单店月销150万,优质门店达400万;在首店效应加持下,一栗合生汇首月销售额超620万,几多全合肥首店更是突破600万。
据剁椒Spicy不完全统计,当前赛道品牌已超过40个,大致可归为两大阵营:原生品牌,以及各大零售、奶茶品牌跨界入局的新业务。品类也从早期的炒货、奶茶、糕点,扩展到鸭货、卤味。

2026年,新鲜零食赛道集体开启了规模化扩张。头部玩家之一“几多全”已经全面开放加盟,公开信息显示,2026年其计划新增600-1000家;蒲妈妈则计划新开200家,将重点布局华东;金粒门、一栗也逐渐从区域走向全国。据媒体报道,金粒门、几多全、一栗均在接洽A轮融资,估值区间20-30亿元,红杉等头部机构在关注。
原生品牌们跑马圈地之际,零食、茶饮品牌们也在跨界入局:鸣鸣很忙推出“有·推荐”,绝味食品推出“绝味新鲜零食”,茶颜悦色通过“茶颜吉时赏味”试水。
然而在白热化竞争下,各家产品越来越相似,连标识都高度雷同。典型如,清山森的绿色标识接近一栗,大口兽的红蓝配色则与金粒门如出一辙。

行业在经历了近一年的狂飙突进后,正迎来一场信任危机。
眼下最热的议题不再是开店速度和融资规模,而是集中在几个刺眼的争议点上:虚假短保、现烤猫腻、品控崩塌等。
新鲜零食看似是产品创新,实则是零售效率的极致比拼。这门生意到底还能火多久?

走进任何一家新鲜零食店,大概率找不到配料表。
散装炒货、炸货是高发区。这类散装零食通常会在货架前标明生产日期、保质期和原料表等,但却不体现在包装袋上。
“虽然主打0防腐,但在包装上,却没有配料表。买的时候还是会多看一眼货架上贴的检测报告才安心。”有消费者在社交媒体吐槽称。

几多全门店里,甚至将“无需查看配料表”作为金字招牌写在墙上。金粒门、一栗等品牌官方小程序的商品详情页同样缺失产品关键信息,大多数商品仅展示名称、规格及价格三项基础信息,配料表、生产日期、保质期等食品安全关键信息均未披露。

但法律的规定是清晰的。根据《中华人民共和国食品安全法》第六十七条,预包装食品的包装上应当有标签,标签应当标明成分或者配料表。2025年发布的《食品安全国家标准预包装食品标签通则》(GB 7718-2025)进一步细化了配料表的标示要求。
这意味着,新鲜零食店内大量预先包装好的产品,严格来说属于预包装食品,不标注配料表已经踩在了法规红线的边缘。
之所以行业默许这种行为,其中关键在于“现制”二字上。鲜制零食门店将大量产品归入“现制现售”范畴,而现制食品的标签管理确实存在模糊地带。
对于品牌来说,这一模糊地带造就了一定的方便,但并非长久之计。前些日子,绝味新鲜零食的案例就十分典型。据“商业那点事儿”援引零售商业财经的报道,绝味新鲜零食门店入口处的鲜饮制作区宣传标语称保质期仅一天,但饮品基底实为长保浓缩果浆,经简单物理混合后重新标注为短保产品。
不仅是绝味新鲜零食,金粒门、几多全等品牌的现制饮品同样被曝未公布配料表,消费者无从得知产品成分。
这让人想起茉酸奶的教训。2024年,茉酸奶因产品成分与宣传不符被上海市消保委点名,检测发现其芒果酸奶奶昔脂肪含量是蛋白质的3.25倍。随后又被曝光使用过期40余天的原料、更换效期标签等问题。舆情之后,茶饮行业普遍做了详细的热量、咖啡因和成分标注。但新鲜零食行业似乎没有从中学到教训,配料表依然集体隐身。
新鲜零食的吸引力在于“现制现售”的新鲜感和品质感,但品牌的商业诉求却是快速复制、规模扩张、降低成本。这二者本身存在巨大冲突。
消费者走进一家新鲜零食店,看到现场烘烤,闻到烟火气,潜意识里认定产品是新鲜、无添加、短保且健康的,因而愿意为“新鲜”二字支付溢价。
但品牌的现实操作是另一套逻辑。想要实现规模化扩张,就必须建立中央工厂、冷链物流、标准化配方体系。然而在行业高速扩张下,不少新品牌的供应链和品控尚不成熟。当门店从几十家扩张到几百家时,“每日鲜配”的承诺极易在物流、库存等环节打折扣。
现实是,在大多数新鲜零食品牌的货盘中,长保产品占据大头。除了现烤、现制品类,门店内普遍还有大量预先包装好的产品。这些门店里大量所谓“现制”产品,实际上多是由中央工厂配送的预包装食品,只不过在门店完成了最后一道加热或分装工序。
而为了增强品牌信赖度,强化“鲜制”认知,不少门店设置了明档厨房,现场烤制板栗、烘焙糕点。以炒栗子起家的一栗便是典型代表。
一栗门店中仍有约30%的SKU是中长保产品,现烤商品保质期仅为3天。据华创证券统计,金粒门1-5天短保产品SKU占比46.1%,销售额贡献预计超60%;蒲妈妈占比接近40%;几多全约45%。这意味着,半数以上的新鲜零食货架,仍要靠长保品对冲库存风险。
这种长短保交叉的货品陈列,也给消费者带来了一定的迷惑性。据消费者探店反馈,几多全甚至将零食按配料表干净程度分成A到F六个等级,但消费者更关心的是:这包标着“保质期5天”的鸭翅,到底是真的只能放5天,还是能放半年但只标了5天。
更值得警惕的是安全隐患。今年年初,金粒门曾被曝光其宣传自有工厂、每日直配的“柠檬酸辣去骨凤爪”,实际是购进半成品后进行二次分装,甚至涉嫌篡改标签。


虚标短保并不违法,这正是灰色空间所在。 我国法规未强制规定具体食品的保质期长度,保质期由企业自行标定,只要标示保质期内产品品质达标即不违规。也就是说,把长保产品标成短保,只要在标称的短保质期内产品不变质,法律上挑不出毛病。但商业伦理上,这完全是另一回事。
当短保沦为品牌商家的营销手段,新鲜零食的溢价逻辑正在反噬整个行业的信用。

新鲜零食之所以吸引年轻人,一方面在于其门店装修风格自带潮流感,工业风、现烤烘焙风,这些自带打卡属性的视觉设计,成为吸引年轻人进店的敲门砖。

另一方面则是精明的定价策略,单品价格定得低,但整体客单价拉得高。
剁椒Spicy在工作日走访北京合生汇的一栗,门店内人头攒动,明档厨房里几位师傅正在现烤面包干,香气四溢。
门口店员用9.9元一瓶、19.9元两瓶的鲜制奶茶招徕路人,8.9元两支的栗子甜筒同样诱人。这种低价诱惑加上门店烟火气,给路过的年轻人制造出一种便宜又新鲜的错觉。


但不少人踏进门店后才发现,低价只是表象。例如,一栗现烤海盐芋头条卖到60.8元/500g——折算下来随便装一小袋就要二三十元,6—7根现烤红薯干也要20多元。

相比之下,合生汇新开的大口兽和清山森就少了一些烟火气,它们更像仓储式商超。这两家门店均采用定制化包装,以冷藏柜、货架和堆头陈列。不少消费者感叹,逛这类新鲜零食店,越来越像在逛“平价小山姆”。

来自广东、面积约300平方米的大口兽,店内多是包装好的标品,仅烤鱼片系列现烤,短保7天。有网友表示,在大口兽买了五盒零食和两瓶水,就花了110元。
“现烤”和“短保”,才是真正的溢价理由。相比一栗的明档现烤烟火气,清山森的包装标品更多,价格就要相对低一些。来自河南的清山森SKU更多,除炒货、冷藏西点外,还大面积陈列现做辣卤。

比起传统量贩零食店客单价28-35元,鲜制零食客单价普遍在40-60元,是前者的1.5-2倍。
在社交媒体上,离谱账单的吐槽比比皆是。有消费者直言:“去了两次,感觉产品同质化严重,为了强调新鲜而讲故事,实际体验并不惊艳。”也有消费者对比发现,某款卤香腱子肉在超市售价为66元/公斤,零食门店售价达79.6元/公斤,溢价幅度达到20%以上。
品牌方为合理化高溢价,喜欢强调原料稀缺性与工艺专属感。例如,新疆可可托海的瓜子、燕山山脉的栗子、零下38度锁鲜。但这些所谓的差异化亮点并非独门秘籍,百草味、三只松鼠、粒上皇等品牌同样采用燕山山脉的栗子作为原材料。不仅产地可以共享,工艺表述也容易被模仿。
新鲜零食真正的成本,不是产品本身,而是高端化的场景包装。 把店开进商场B1层,租金比街边小店高得多,这笔成本最终要摊进每一克零食的售价中。消费者支付的新鲜溢价,相当一部分其实是为商场租金和品牌包装买单。

新鲜零食行业最危险的信号,是在供应链和品控尚未成熟的背景下,就集体开放加盟。
当前,新鲜零食头部品牌已经在一二线城市的核心商圈,跑出了一套可复制的单店盈利模型。
一家选址在一二线城市核心商圈,面积200-300平方米,客单价45-60元,头部单店月销150万-400万,毛利率30%-35%,回本周期不足一年。
对比来看,同为加盟模式的零售品类中,传统量贩零食鸣鸣很忙单店月均GMV约35万元,毛利率15%-20%,净利率约8%,回本周期2-3年;茶饮品牌古茗单店月营业额约22万元,毛利率55%,净利率12.23%,回本周期约13.4个月。

新鲜零食行业虽尚未诞生全国性龙头,但已形成清晰的三级梯队:金粒门、几多全、蒲妈妈、一栗nutco等原生品牌凭借先发优势占据区域市场;鸣鸣很忙旗下的“有·推荐”、绝味旗下的“绝味鲜卤”等跨界巨头,依托供应链和资金实力蓄势待发;茶颜悦色、柠檬向右等跨赛道玩家虽体量较小,但打法灵活。

新鲜零食的财务模型看似亮眼,但这一模型成立的前提,是对损耗的极致管控。东方证券关于新鲜零食的研报数据显示,新鲜零食的保质期较短,平均损耗率8-15%、显著高于商超便利店及量贩零食店的约1-3%。这意味着,与传统零食相比,新鲜零食门店每年要多蒸发掉数倍的利润。这笔账,才是决定加盟商能否活下去的关键。
此外,需要厘清的是,新鲜零食远不止是供应链生意。若纯拼供应链,三只松鼠、良品铺子等量贩巨头更有优势,单新鲜零食拼的是短保供应链、门店现制和爆品运营的符合能力。
从出身和转型路径来看,头部新鲜零食玩家主要有两类核心背景,其中颇具代表性的便是炒货和量贩零食升级而来的品牌。
从传统炒货转型而来的品牌,坚果炒货是利润基本盘,向烘焙、卤味、果干、现制饮品延伸,其优势是坚果供应链和长保标品现金流,短板是鲜食品类纵深和短保运营经验。从量贩零食升级而来的品牌也同样缺乏短保供应链的经验。
短保供应链对配送半径和门店密度高度敏感,半径越短、门店越密,周转越快、损耗越可控。这也是区域品牌早期更容易跑通模型的原因,长沙的金粒门、沈阳的一栗,都是在本地高密度布店后才验证了单店盈利。但这也意味着,一旦走出本地市场,配送半径拉长、门店密度下降,损耗管控难度会同步上升。目前蒲妈妈、洽小可、零团团、超人零拾、鲜博士、久食山等新品牌在各地扩张,能否在跨区域后依然保持供应链效率,仍是未知数。
目前行业扩张最猛的品牌多采用加盟模式,行业常见路径是:先在一二线城市核心商圈开标杆店、验证单店模型,再向下沉市场复制。下沉市场缺乏山姆这类仓储式会员店,但通过社交媒体种草,消费者对山姆爆款单品已有认知,对标这些单品的现制零食更容易打开市场。
不过,下沉市场门店密度更低、配送半径更长,与短保供应链的密度要求天然存在张力,这正是当前加盟扩张模式最大的隐患之一。
在直营模式验证模型后,加盟模式放大规模,本应是正常商业路径。单倘若供应链和品控尚未成熟,加盟就会变成一场风险转移游戏。
当前,坚持直营的金粒门单店月销最高能达到400万,毛利高达35%-40%,但扩张缓慢,目前全国直营店仅有30家;而靠加盟模式的几多全已经跑出了5倍以上规模,门店多达200+家,从2025年底开放加盟来,2026年目标是开出600-1000家。但其加盟门槛也比较高,要求提供不低于150万元的存款证明。
除了几多全外,好想你孵化的百品好放开了加盟,绝味新鲜零食完成长沙、成都内部试点后计划2026年7月正式全国扩张,蒲妈妈也在酝酿加盟模式。
然而,市场看好模型,不代表加盟就能赚钱。有业内人士表示,加盟一家新鲜零食店,前期建店投入约200万-300万元,实际总投资(含货盘)约400万元,甚至上千万元。叠加核心商圈租金和人力成本,许多新店短期内难以回本。
有加盟商算过一笔账:在单店月营收30万的情况下,月纯利润不到2万,假设前期投入约100万,回本周期长达4年。
虽然在不同城市和店型投入存在一定差距,但新鲜零食加盟店能不能赚钱,主要看客流、损耗和总部政策。如果总部靠卖原料赚钱,却把库存损耗、品控波动和食品安全风险留给加盟商,那就是收益前置、风险后置,这才是加盟模式最该警惕的地方。
现阶段,新鲜零食在消费端是真实需求,但供给端只跑通了头部直营的标杆模型,尚未跑通可规模化、可加盟复制的盈利模型。对加盟商而言,不确定性远大于招商话术里的确定性。
零售业的每一次风口,都始于对消费者痛点的精准捕捉,终于对商业常识的背离。新鲜零食虽然不是伪需求,但在“鲜”字招牌被透支之前,行业需要一场从供应链到加盟伦理的深刻补课。否则,今日排队进店的年轻人,明日也会排队离场。